
 HOME
Thu nhập hơn 50 triệu đồng mỗi tháng từng được xem là mức khá đối với một hộ gia đình trẻ tại đô thị. Thế nhưng, khi giá căn hộ liên tục đi lên, không ít người lại rơi vào tình thế khó xử: thu nhập vượt điều kiện mua nhà ở xã hội nhưng vẫn chưa đủ khả năng tiếp cận một căn hộ thương mại có giá 4–5 tỷ đồng.
Khoảng cách ngày càng lớn giữa thu nhập và giá nhà đang đặt ra một câu hỏi đáng chú ý: đâu là lựa chọn phù hợp cho nhóm người mua có thu nhập trung bình khá, có tích lũy nhưng chưa đủ sức với tới mặt bằng giá nhà thương mại hiện nay?
Thu nhập trên 50 triệu đồng vẫn có thể “kẹt” giữa hai phân khúc
Theo phản ánh của Tuổi Trẻ, một gia đình trẻ có tổng thu nhập hơn 50 triệu đồng/tháng và đã tích lũy gần 700 triệu đồng vẫn gặp khó khi tìm mua căn hộ 2 phòng ngủ.
Với nhà ở xã hội, thu nhập của hai vợ chồng đã vượt ngưỡng để đáp ứng điều kiện xét duyệt.
Trong khi đó, khi chuyển sang tìm căn hộ thương mại, mặt bằng giá tại nhiều khu vực vùng ven đã phổ biến trên 70 triệu đồng/m². Một căn hộ khoảng 60 m² có thể có tổng giá trị xấp xỉ 4 tỷ đồng.
Nếu phần vốn tự có chưa lớn, khoản vay ngân hàng có thể lên tới hơn 3 tỷ đồng. Khi đó, tiền gốc và lãi hàng tháng trở thành áp lực rất lớn đối với một gia đình còn phải trang trải chi phí sinh hoạt, nuôi con và dự phòng cho những biến động về thu nhập.
Đây không còn là câu chuyện cá biệt mà đang phản ánh một khoảng trống đáng kể trên thị trường nhà ở.
Nhóm thu nhập trung bình khá đang thiếu sản phẩm phù hợp
Người rơi vào khoảng trống này thường là:
- Kỹ sư, chuyên viên.
- Lao động có trình độ.
- Gia đình trẻ có hai nguồn thu nhập.
- Người có tích lũy nhưng chưa sở hữu nhà.
Họ có nhu cầu ở thực rõ ràng và có khả năng trả nợ, nhưng lại không thuộc nhóm được hưởng chính sách nhà ở xã hội.
Ở chiều ngược lại, giá căn hộ thương mại tại nhiều khu vực đã tăng nhanh hơn tốc độ tích lũy của người lao động.
Điều người mua cần vì vậy không hẳn là một căn hộ “giá rẻ”, mà là một sản phẩm có tổng giá trị phù hợp với khả năng chi trả, đi kèm phương thức thanh toán và chính sách tín dụng đủ dài để giảm áp lực dòng tiền.
Khoảng trống của phân khúc nhà thương mại giá phù hợp
Theo đề xuất của Hiệp hội Bất động sản TP.HCM, thị trường cần thêm phân khúc “nhà ở thương mại giá phù hợp với khả năng chi trả” nhằm phục vụ nhóm thu nhập trung bình và trung bình thấp.
Đây được xem là mắt xích còn thiếu giữa hai nhóm sản phẩm hiện nay:
- Nhà ở xã hội có điều kiện xét duyệt chặt chẽ.
- Nhà ở thương mại có giá ngày càng cao.
Tuy nhiên, bài toán không chỉ nằm ở đơn giá mỗi mét vuông.
Đối với người mua ở thực, tổng giá trị căn hộ mới là con số quyết định. Một căn hộ 60 m² có giá 60–70 triệu đồng/m² vẫn tương đương khoảng 3,6–4,2 tỷ đồng, chưa chắc phù hợp với hộ gia đình thu nhập 40–70 triệu đồng/tháng.
Bên cạnh đó, lãi suất và thời gian vay cũng ảnh hưởng trực tiếp đến khả năng mua nhà.
Nếu giá bán được kiểm soát nhưng người mua phải chịu lãi suất thương mại cao và biến động trong thời gian dài, áp lực trả nợ hàng tháng vẫn rất lớn.
Bài toán mua nhà cần bắt đầu từ tổng ngân sách
Với nhóm gia đình có thu nhập khoảng 50–70 triệu đồng/tháng, lựa chọn nhà ở cần được tính toán dựa trên ba yếu tố chính:
- Khoản tích lũy hiện có.
- Tổng giá trị căn hộ.
- Khoản trả nợ hàng tháng sau khi vay.
Thay vì cố gắng mua căn hộ 4–5 tỷ đồng chỉ vì nằm gần trung tâm, một hướng tiếp cận khác là mở rộng phạm vi tìm kiếm đến những khu vực có Metro, hạ tầng kết nối tốt và tổng giá trị căn hộ dễ tiếp cận hơn.
Điều này đặc biệt phù hợp khi mạng lưới giao thông công cộng và các tuyến vành đai đang từng bước rút ngắn khoảng cách giữa khu vực trung tâm và các cực đô thị mới.
Khu vực Làng Đại học – Đông Hòa mở thêm lựa chọn cho người mua ở thực
Khu vực Đông Hòa – Làng Đại học Quốc gia TP.HCM đang nổi lên như một trong những nơi có nguồn cung căn hộ đáng chú ý cho nhóm khách hàng này.
Khu vực sở hữu lợi thế kết nối với Metro số 1, Quốc lộ 1K, Xa lộ Hà Nội, Vành đai 3 và Bến xe Miền Đông mới.
Song song với giao thông, hệ thống trường đại học, khu công nghệ, thương mại, dịch vụ và cộng đồng dân cư trẻ đã hình thành tương đối rõ nét.
Điểm đáng chú ý hơn là tại đây vẫn còn những dự án căn hộ có tổng giá trị khoảng 2,5–3 tỷ đồng, thấp hơn đáng kể so với mức 4 tỷ đồng trở lên đang phổ biến tại nhiều khu vực.
Đây có thể trở thành một hướng tiếp cận thực tế hơn cho những hộ gia đình có thu nhập trên 50 triệu đồng/tháng nhưng đang gặp khó với mặt bằng giá nhà thương mại.
Bcons Aria – Căn hộ 2 phòng ngủ từ khoảng 2,5 tỷ đồng
Một trong những lựa chọn đáng chú ý là Bcons Aria.
Dự án hướng đến nhóm khách hàng trẻ và người mua ở thực với loại hình căn hộ chủ lực 2 phòng ngủ – 2 phòng vệ sinh.
Theo thông tin đang được công bố, căn hộ Bcons Aria có tổng giá trị từ khoảng 2,5 tỷ đồng.
Điểm đáng chú ý nằm ở phương thức tài chính: khách hàng có phương án thanh toán 20% đến thời điểm nhận nhà và chính sách hỗ trợ mức lãi suất cố định 6,9%/năm trong 4 năm đầu.
Với một gia đình đã có khoản tích lũy ban đầu và nguồn thu nhập ổn định trên 50 triệu đồng/tháng, tổng giá trị căn hộ thấp hơn đáng kể so với nhóm sản phẩm 4 tỷ đồng có thể giúp giảm quy mô khoản vay và áp lực tài chính.
Bên cạnh yếu tố giá, Bcons Aria còn nằm gần Metro số 1, trục Thống Nhất và khu Đại học Quốc gia TP.HCM, thuận tiện cho nhu cầu học tập, làm việc và di chuyển hàng ngày.

Bcons Center City – Thêm lựa chọn quanh ngưỡng 2,8–3 tỷ đồng
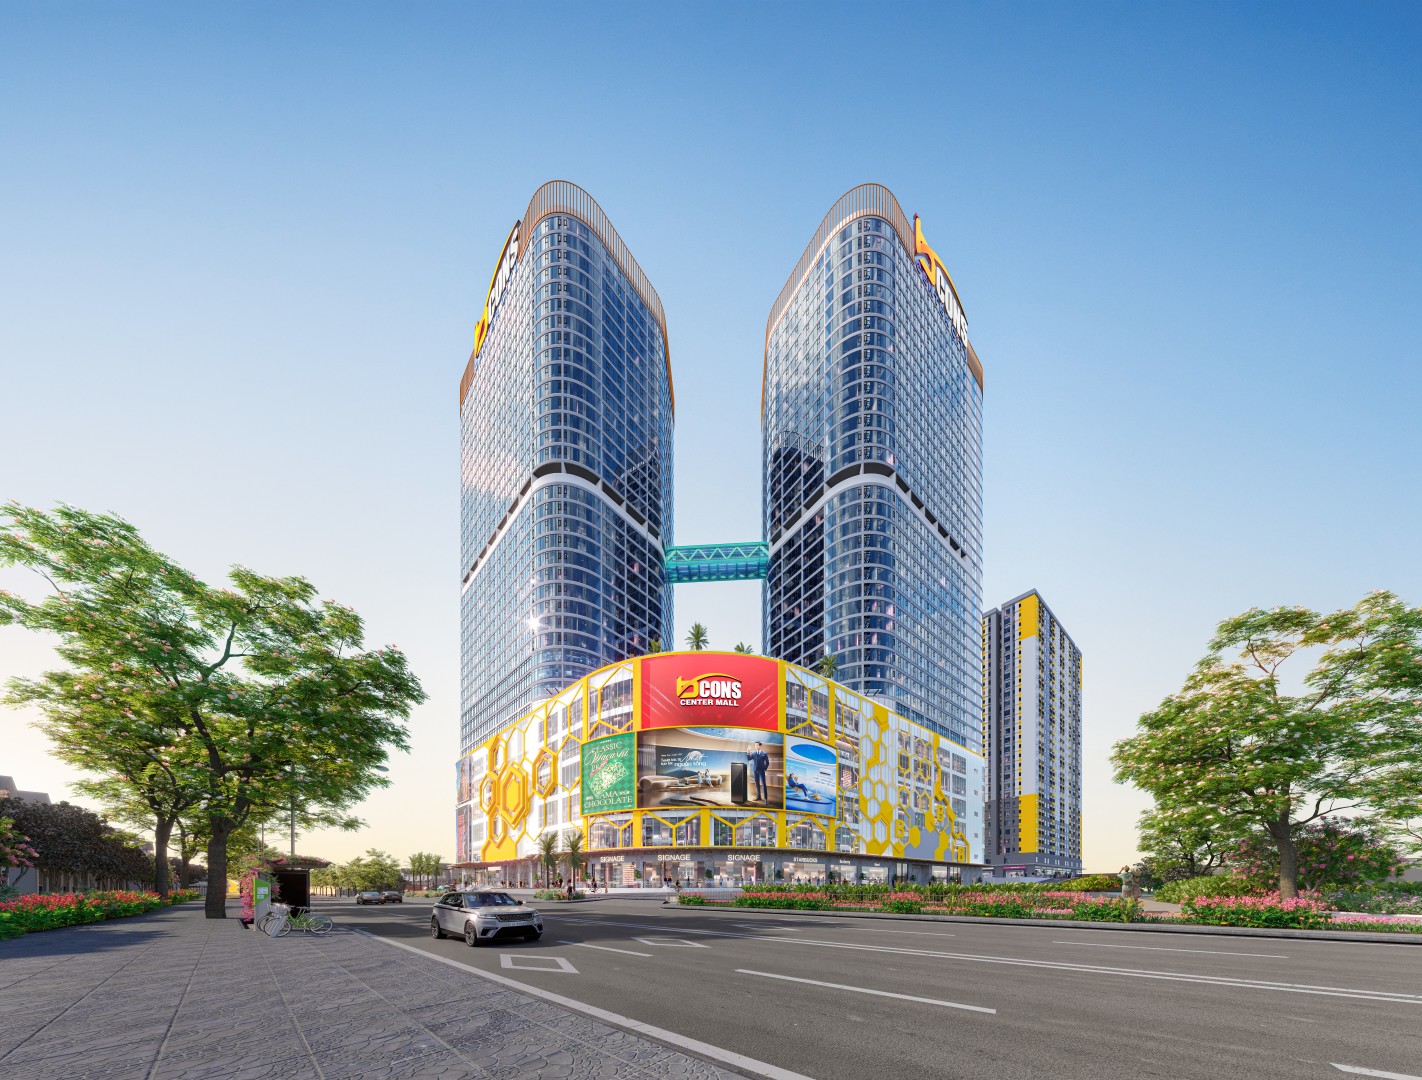
Cùng khu vực, Bcons Center City cũng là một nguồn cung đáng chú ý.
Dự án nằm tại phường Đông Hòa, liền kề Quốc lộ 1K và đại lộ Thống Nhất, thuộc hệ sinh thái đô thị Bcons đã phát triển trong khu vực.
Theo mức giá đang được giới thiệu, căn hộ 2 phòng ngủ – 2 phòng vệ sinh có giá từ khoảng 2,8 tỷ đồng.
Bcons Center City có thêm lợi thế về quy mô khi được phát triển theo mô hình khu phức hợp, kết hợp căn hộ, thương mại, văn phòng, khách sạn và hệ thống tiện ích.
Đối với người mua ở thực, mức tổng giá trị khoảng 2,8–3 tỷ đồng tạo ra một bài toán tài chính khác đáng kể so với việc phải tiếp cận căn hộ khoảng 4 tỷ đồng.
Khoản chênh lệch hơn 1 tỷ đồng có thể ảnh hưởng lớn đến tỷ lệ vay, số tiền trả hàng tháng và khả năng duy trì an toàn tài chính cho gia đình.
Không phải cứ thu nhập 50 triệu đồng là có thể mua nhà
Dù có mức giá dễ tiếp cận hơn, Bcons Aria hay Bcons Center City cũng không đồng nghĩa mọi hộ gia đình thu nhập trên 50 triệu đồng/tháng đều có thể mua nhà một cách an toàn.
Quyết định vẫn cần dựa trên:
- Khoản tích lũy hiện có.
- Mức thu nhập ổn định thực tế.
- Các khoản chi phí cố định của gia đình.
- Tỷ lệ vay ngân hàng.
- Thời hạn vay và mức lãi suất sau ưu đãi.
- Quỹ dự phòng tài chính.
Một căn hộ phù hợp không chỉ là căn hộ ngân hàng đồng ý cho vay, mà phải là sản phẩm người mua có thể duy trì nghĩa vụ thanh toán lâu dài mà không làm đảo lộn chất lượng cuộc sống.
Từ “kẹt giữa hai phân khúc” đến lựa chọn phù hợp khả năng chi trả
Câu chuyện của những gia đình thu nhập hơn 50 triệu đồng mỗi tháng nhưng vẫn chưa mua được nhà cho thấy thị trường đang thiếu những sản phẩm nằm giữa nhà ở xã hội và căn hộ thương mại giá cao.
Trong lúc chờ các chính sách phát triển phân khúc nhà ở thương mại giá phù hợp được hoàn thiện, người mua có thể chủ động mở rộng phạm vi tìm kiếm đến những khu vực có hạ tầng tốt nhưng mặt bằng giá vẫn thấp hơn trung tâm.
Bcons Aria với căn hộ từ khoảng 2,5 tỷ đồng và Bcons Center City với căn 2 phòng ngủ từ khoảng 2,8 tỷ đồng đang mở thêm lựa chọn cho nhóm gia đình có thu nhập trung bình khá và nhu cầu ở thực.
Sự kết hợp giữa tổng giá trị căn hộ dễ tiếp cận hơn, vị trí gần Metro, hạ tầng khu Đông ngày càng hoàn chỉnh và các phương thức thanh toán linh hoạt có thể giúp bài toán mua nhà của nhóm thu nhập trên 50 triệu đồng trở nên khả thi hơn.
Quan trọng nhất, người mua vẫn cần lựa chọn dựa trên khả năng tài chính thực tế và duy trì một tỷ lệ vay an toàn cho kế hoạch dài hạn của gia đình.